富达按收入倍数制定的退休储蓄基准(30 岁存 1 倍年薪、67 岁存 10 倍)只有 3% 到 9% 的美国家庭能达到,作者认为应该改用「支出」而不是收入来算自己还差多少。
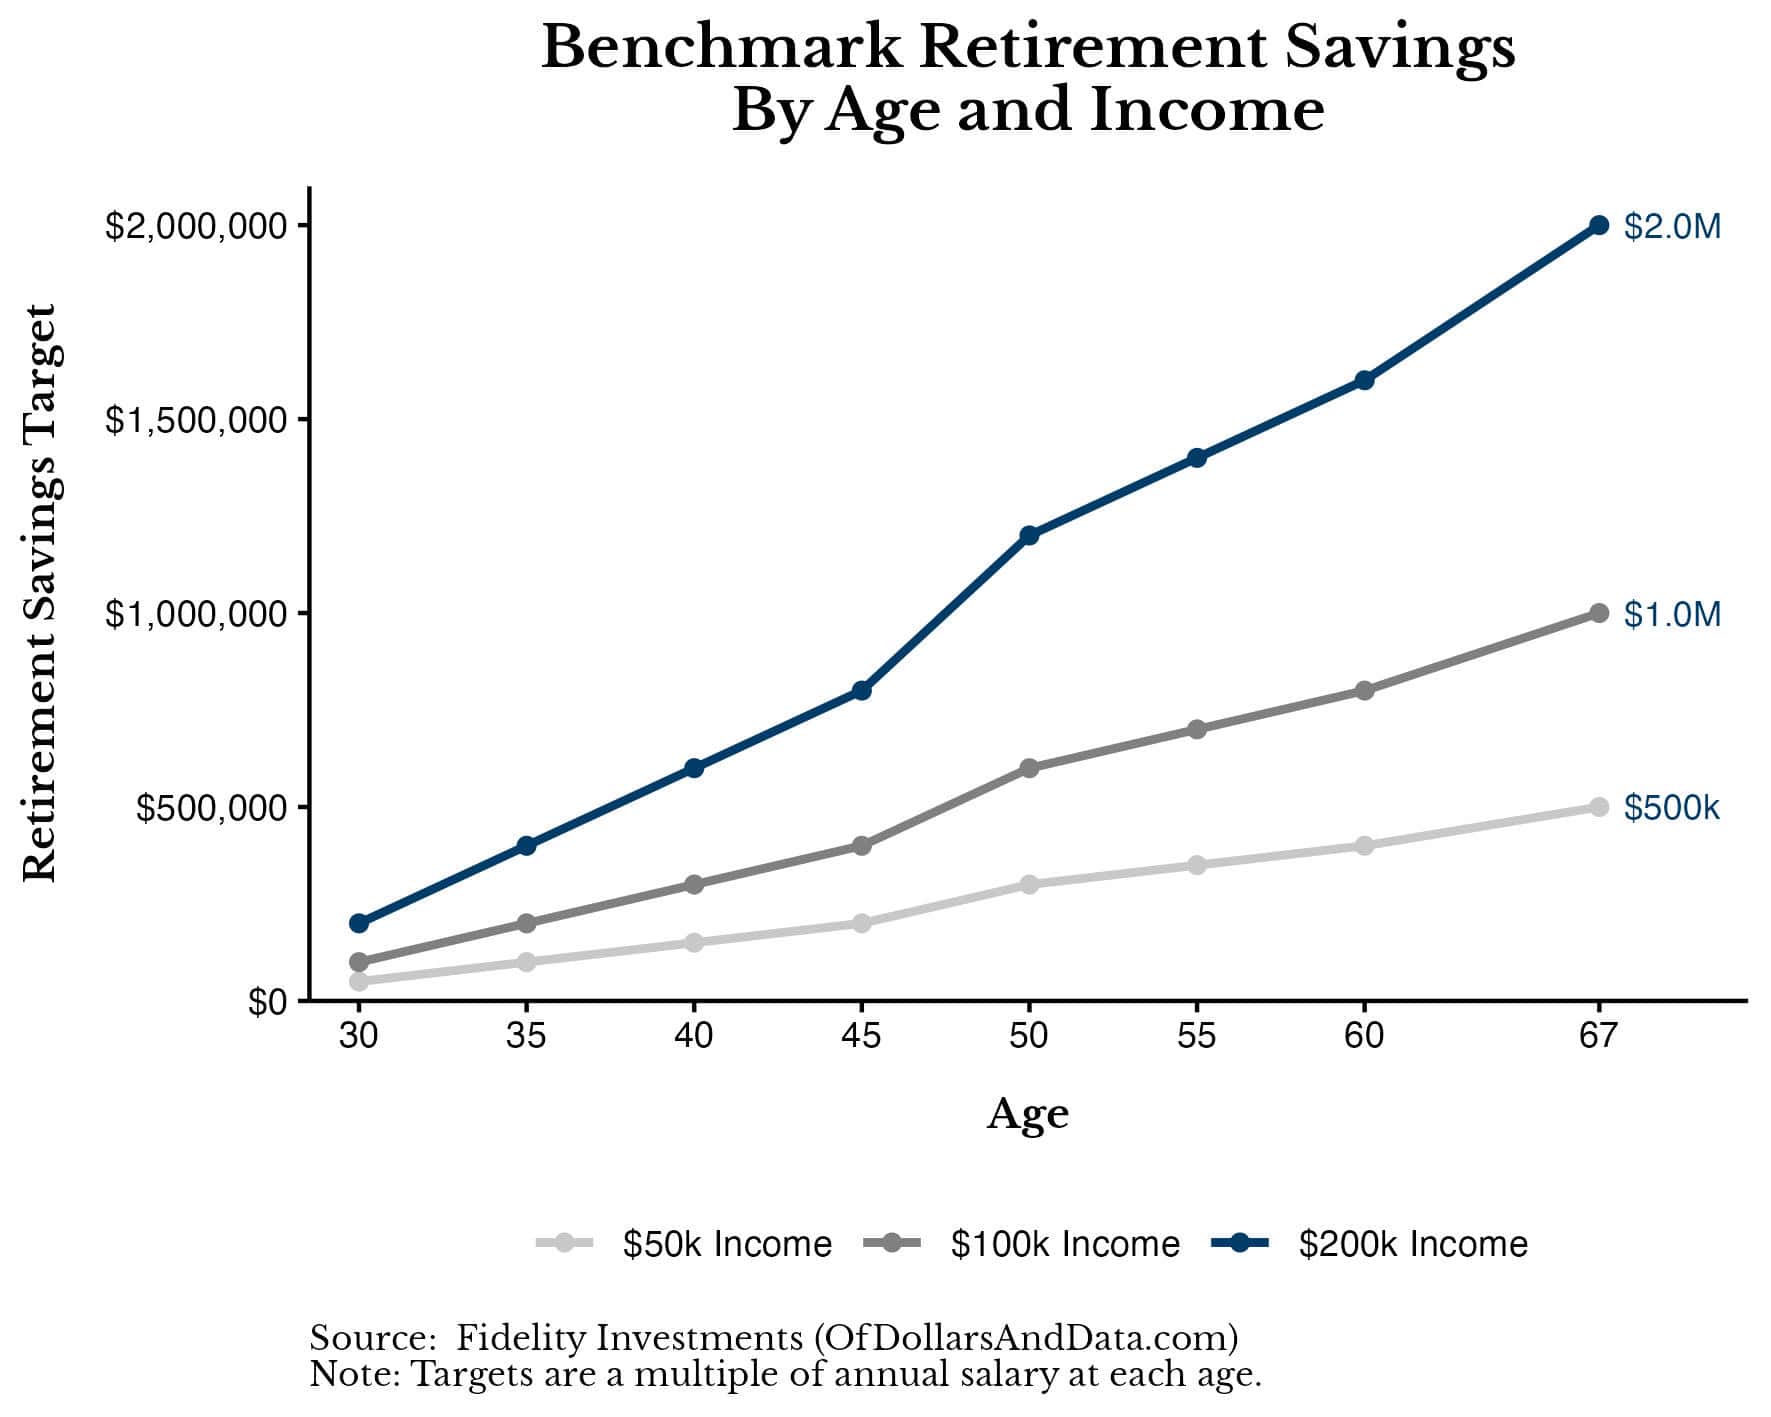
富达给过一套很整齐的数:30 岁存够 1 倍年薪,40 岁 3 倍,67 岁 10 倍。听着像课程表,现实里没人及格。
及格率不到一成
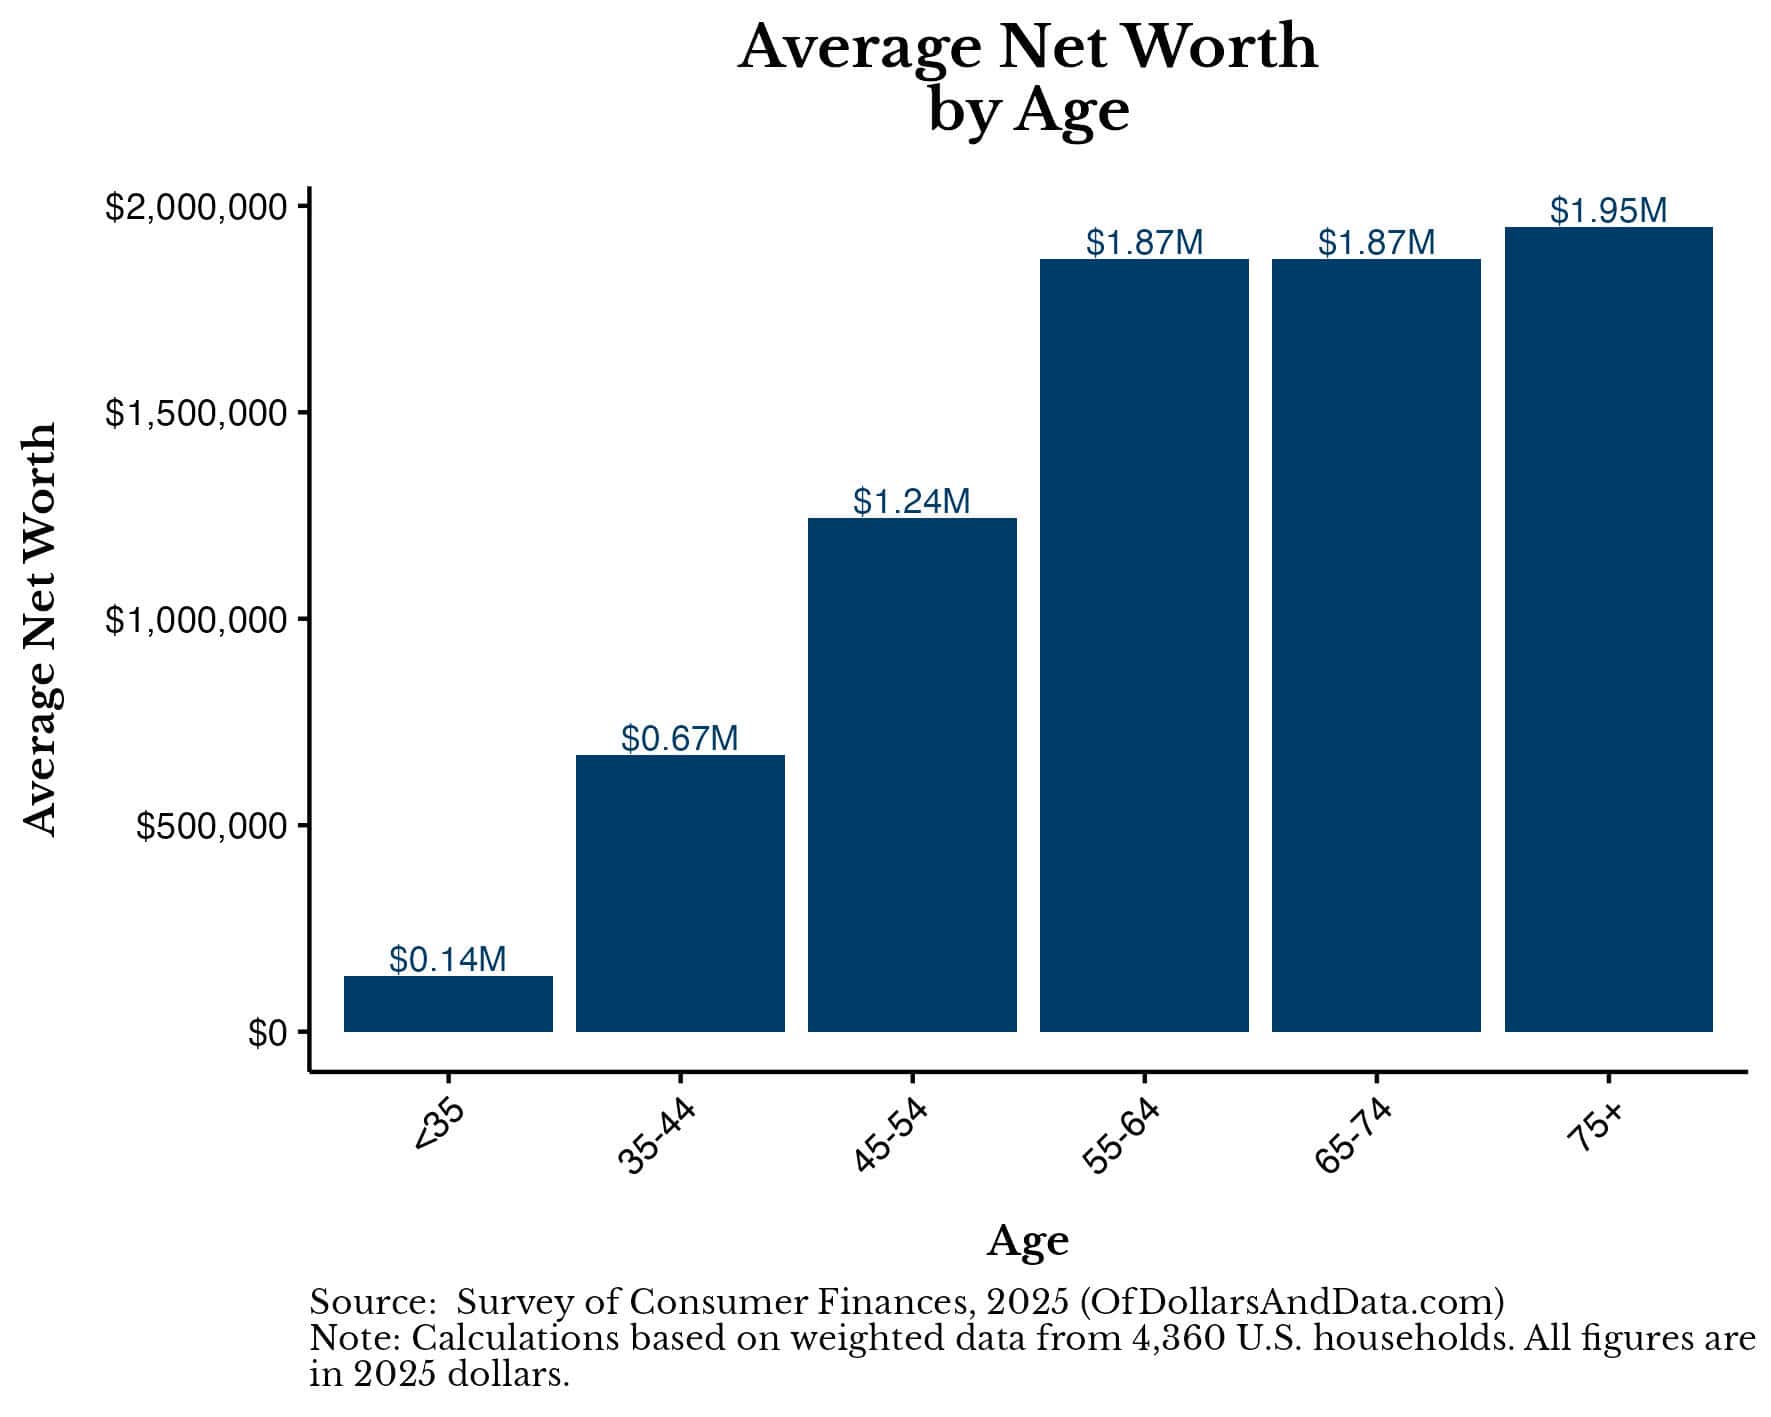
所有美国家庭的退休账户余额中位数是 5000 美元。原因不是大家都不存,是很多人根本没有账户:每个年龄段都有至少 35% 的家庭没开退休账户,低薪工作往往不给。
只算有账户的人,中位数升到 10.6 万美元;60 到 64 岁有账户的家庭是 25.2 万。看着体面了些,还是够不着上面那套倍数。
按年龄段看,账户余额除以收入的中位数,所有年龄都不到 1 倍。真正踩到基准线的家庭,只有 3% 到 9%。
该看的是花多少,不是赚多少
作者的反驳有两层。一是收入会跳:十年翻倍、佣金大年、被裁后降薪,该拿哪一年的收入乘倍数?二是这套算法完全不管你花多少。
两个都赚 10 万的家庭,一个花 5 万,一个花 8 万,退休后想维持原来的生活,花钱少的那个需要的本金明显更少。存得越多,退休要的越少。
他给的算法是:先估退休后每年想花多少,减掉社保和养老金,剩下的乘以 25,再按每年 5% 的实际回报折回今天。得出的数叫「当前退休所需」,存款超过它,就可以不再追加,让钱自己长到退休。
作者 22 岁时这个数是 31.7 万,他存了 0;十年后数涨到 51.7 万,存款已经过半。这个缺口在刚工作时最大,之后该一路缩小。
别拿自己和别人比,唯一算数的那个数是你自己的。落后了也别慌,继续买,把时间交给复利。
为什么值得读
按收入倍数存钱隐含一个假设:你退休后要维持和上班时一样的生活。可真正决定你需要多少本金的是支出,不是工资条。对任何被「同龄人该存到几倍年薪」搞得焦虑的人来说,换一个分母,焦虑的方向也就变了。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。