全民医保真正要回答的不是要不要用纳税人的钱,而是这笔钱该走保险公司还是走政府,以及省下来的钱由谁定价。
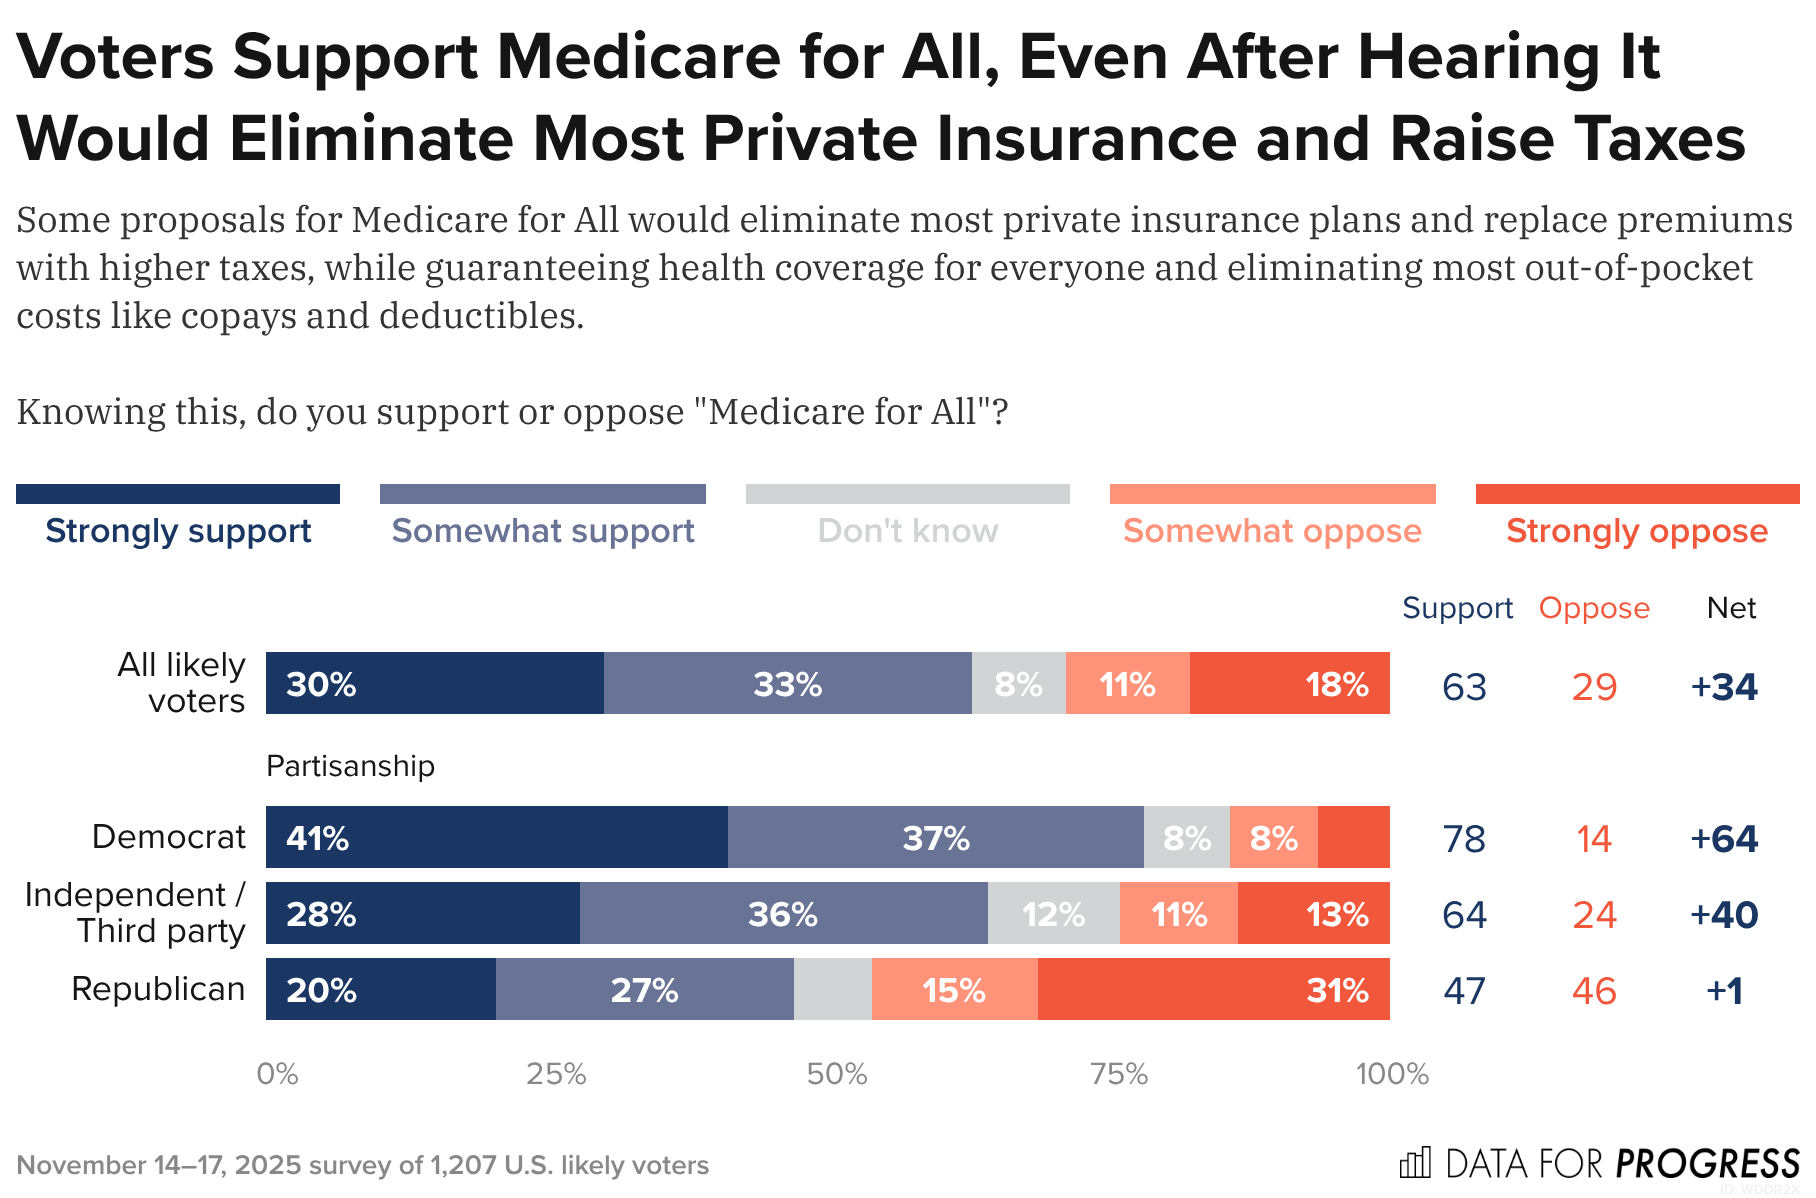
美国人对医疗的愤怒是有理由的:保费和医疗债务在涨,医生累到辞职,病人排不上号。于是「全民医保」又成了竞选横幅上的口号,民主党喜欢,连一些共和党人也点头。作者找了一位研究医疗政策的法学教授,把口号拆成三个具体问题。
钱其实一直在交
第一个问题永远是「钱从哪来」。答案是可以。美国医疗花销全球最高,私营保险是主要推手,多数专家认为改成单一支付方反而会让总支出下降。难点不在总额,在政府融资:不欠债就得加税,说服选民多交税很难,哪怕告诉他们这笔钱原本是交给保险公司的。
但把账算全:美国医疗系统约七成已经由纳税人的钱在支撑。所以争论的不是该不该让公共资金买单,而是怎么买单。
「Medicare」是个误导的名字
2000 年代以来,Medicare 分成传统政府项目和 Medicare Advantage 两块。后者多送药品、牙科、视力,但这份私有化每年多花纳税人一千亿美元。老人留在传统项目里,反而要自掏腰包买补充保险。
Medicare 本身也有毛病:专科医生收费过高,变相补贴大型连锁医院,药品议价权被交给私营计划和药品福利管理机构。全民医保设想的是一张覆盖所有项目、没有额外费用和私营保险的单一计划,那比现在扩大 Medicare 的改动大得多。
真正贵在哪
美国医疗政策长期认定高成本源于按项目付费带来的过度使用,于是设高免赔额、搞医院和保险公司合并、上预授权。但美国人并不比别国富人多看病,在基础医疗上甚至偏少。真正推高成本的是服务价格本身、账单和保险的行政开销,以及大量疗效有限的高价药和疗法。
全民医保不去管用量,直奔价格和行政臃肿而去,这是完全不同的思路。
它还有点少被提及的好处:大医院和私募收购的公司靠议价能力压过小诊所,逼得小诊所卖身。如果所有人用同一份政府保险、同一个定价,这个优势就没了,独立小诊所才可能活下来,比拼的就变成医疗质量。
至于「排队」,美国的现实是十个可比国家里就医最不方便的一个。低收入的 Medicaid 医生不愿接,2700 万人没有保险,农村医院开不下去,高免赔额让有保险的人也不敢看病。雇主保费上涨本质上是一种累退税,直接啃掉低收入者的工资。
全民医保能解决覆盖问题,但只是一块拼图。基础医疗人手短缺、医学院债务、整个系统的金融化,它都碰不到。
最后一层常被忽略:它提供了一个民主决定优先级的机制,让人们可以投票决定多少钱投向医疗、多少钱投向贫困和教育。
为什么值得读
把「要不要全民医保」换成一个更硬的问题:美国医疗已经七成靠公共资金运转,那剩下的争论就只剩下定价权和谁来收租。想清楚这一层,任何一份医保改革方案都能被一眼看穿——它到底在动价格,还是只在换付款人。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。

