高盛测算 2026 年美国 AI 投资将占 GDP 的 1.9%,但其中几乎全部来自数据中心建设和 GPU 销售,租算力、卖软件的那部分对 GDP 贡献几乎可以忽略。
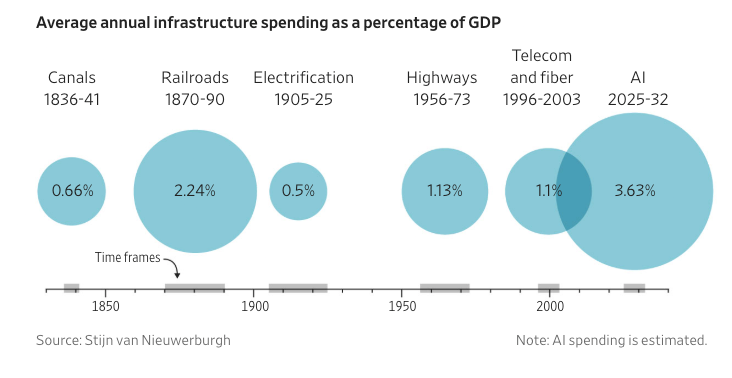
《华尔街日报》登了张吓人的图,说 AI 要占 GDP 多大一块。问题是这张图讲的是 2025 到 2032 年,八年里六年是猜的。
能用的数字只有一个:高盛估算,2026 年美国 AI 投资将占 GDP 的 1.9%。上一次单一新产业盖出这么大的盘子,还是 19 世纪的铁路热。
钱花在了机房里,不是 AI 上
得说清楚,这 1.9% 几乎全是盖数据中心和买 GPU 的钱,跟租这些算力赚钱的公司没多大关系。
也就是说,拉动美国经济增长的是 AI 的地基,不是 AI 本身。麻烦在于地基总有浇完的一天,到那时 GDP 里这块就没了,得靠卖服务或提效率来补。
软件真的越来越便宜了吗
按官方口径,信息通信业对 GDP 的贡献这两年基本没动,2024 和 2025 那些算力租赁、AI 软件销售,在经济账上没看出什么。
有人会说该看实际 GDP。可美国劳工统计局算软件价格用的那个指数,现在比 1997 年还低。这三十年物价翻了一倍,软件反而更便宜?
作者在另一篇文章里数过,2022 年以来一多半 SaaS 公司年年涨价,2025 年每个月的软件涨幅都比消费者物价高出九个百分点。
官方把涨价当成了升级
统计局的算法是:涨价意味着用户换到了更好的软件,所以不算通胀。这解释不了一个刚用过微软产品的人。
更怪的是它按成本算。AI 服务的 token 贵,成本高,于是涨价更容易被算成没涨。
结果就是软件的真实涨幅被低估,GDP 里这块可能被算高了。而 AI 只会让这事更糟。
作者算完 ICT 增加值占实际 GDP 的比重,发现进入 AI 时代后,这条线也没怎么变陡,用的还是官方偏乐观的数字。
说到底,讨论 AI 贡献的经济分析,要么数据有毛病,要么前提是拍的。大家盯着 token 单价、算力、就业数据,绕开了那个不好看的事实:把资本开支一拿掉,AI 对 GDP 的影响微乎其微。
为什么值得读
把数据中心建设从 GDP 里剔掉,AI 对美国经济的拉动就接近零。下一个被这类统计口径误导的,可能是盯着 AI 概念配仓的投资者,也可能是以为「软件变便宜了」所以通胀没事的政策制定者。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。