国际清算银行的研究发现,政府欠债越多,同样的加息对经济的杀伤力越大、对物价的压制却越小,央行得下更猛的手才能达到过去的同样效果。
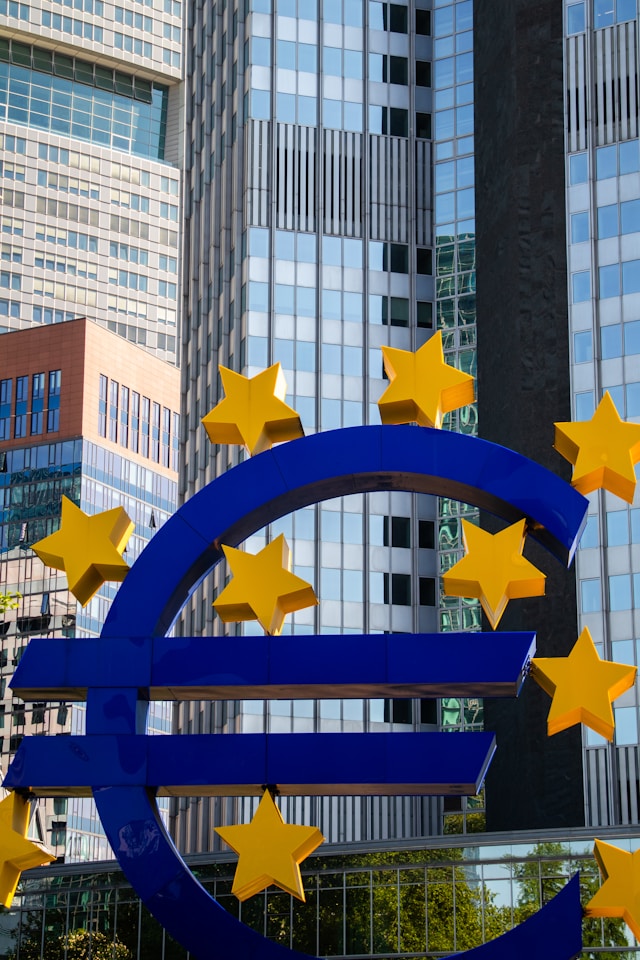
为了压通胀,欧洲央行提高了利率。企业借钱的成本涨了,家庭房贷也涨了——但借钱最多的那一位是政府,它的账单也被推高了。
欠债占经济总量比例高的国家,利息一涨,政府要么让赤字扩大,要么砍掉别的开支。
两种还钱姿势,投资者都往坏处想
如果政府放任赤字膨胀,人们会预期未来通胀更高,等于用通货膨胀把这笔债悄悄稀释掉。如果政府砍开支,人们又预期经济增长要慢下来。两条路都让人发怵。
国际清算银行研究了一个虚构的对照组:负债占经济总量 60% 和 120% 的两个国家,面对同一个货币政策冲击。
低负债国家挨上一记加息,一年后经济缩水约 1.75%。高负债国家三个季度就掉 2.25%,因为利息一高,到期的旧债要换成更贵的新债,预算被吃掉一大块。
债多的国家,反倒不那么怕物价
物价这边反过来:低负债国家的通胀降得比高负债国家更明显。债台高筑的政府更有动力放任通胀,企业和家庭于是调高对物价的预期,价格也就真的更难降。
两头一加起来,结论很清楚:在高负债国家,央行得更凶地加息、更狠地降息,才能拿到和低负债国家一样的成绩。
英国是另一个倒霉样本。它不光债多,还偏爱发超长期债券。短期利率一涨,长期利率也跟着涨,而英国政府用长期债换到期债,等于把高利息锁死很多年,比主要发中期债的法国伤得更重——尽管两国负债率差不多。
今天大多数发达国家都属于高负债阵营。这意味着货币政策这根旧工具已经钝了,未来的利率波动可能更大。最实在的一句话:政府欠的钱,最后是普通人的房贷和饭碗在替它还。
为什么值得读
利率不再是央行手里那根想拧就拧的旋钮。当政府自己成了最大的债务人,加息这件事就同时在踩增长和救通胀两个踏板——人们以为央行在管经济,其实央行在跟财政部的账本讨价还价。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。

