AI 数据中心动辄要借上千亿美元,而借款人大多是没收入、没信用、只靠英伟达和超大规模云厂商的背书撑着的公司,这笔钱正把垃圾债市场推向历史上前所未有的规模。
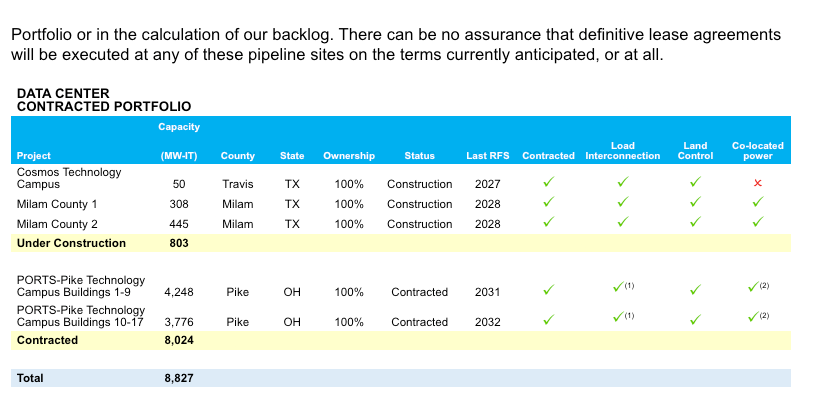
AI 公司借钱的名目是「建数据中心」,但你得先知道数据中心是什么生意:先砸几十亿美元买地买电买显卡,几年之内一分钱收不回来,全靠「以后能赚回来」这句话撑着。
垃圾债是怎么被 AI 撑起来的
所谓垃圾债,就是信用评级低于投资级的债券。评级机构给一家公司的分数越低,它借钱的利息就越高,因为违约的可能性大。
按 SIFMA 的数据,今年前九个月美国垃圾债发行了约 3034 亿美元,而 2011 年全年是 2221 亿美元,折成今天的钱约 3296 亿。这个市场六年来一路膨胀。
现在最凶猛的新买家是 AI。OpenAI 和 Anthropic 这样的大模型公司,现金流是负的,客户又高度集中,在评级体系里大概率落在 CCC 那一档——意思是「眼下很脆弱,能不能还钱全看外部环境给不给面子」。
它们每年需要 500 亿到 1000 亿美元的新借款,来源包括垃圾债、私募信贷、杠杆贷款和循环授信。固定收益圈的人说,循环授信这种东西,只有走投无路才会去用。
谁在真正扛这个风险
除了大模型公司,还有一类叫「AI 新云」的公司:靠一句「以后要建数据中心」的模糊承诺借一大笔钱,实际上更直接的作用是提前几年买显卡,把英伟达的营收数字撑起来。
CoreWeave 一家,按瑞银估算,到 2030 年要借 1020 亿美元。1800 年代的铁路泡沫,折算下来总投资也就 2500 亿美元左右;而仅超大规模云厂商,2027 年一年预计就要发行 4000 亿美元。
绝大多数建 AI 数据中心的公司,信用从「很低」到「没有」,唯一的信用来源是它们离英伟达或者某个必然会成为客户的大厂很近。
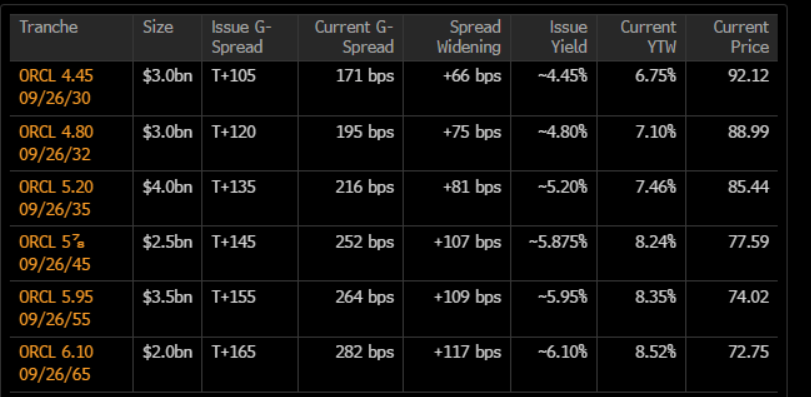
甲骨文是这条链条上最危险的那一环。它现在坐在投资级债券的最后一格,再被降一次就掉进垃圾债,养老基金和投资机构在法律上必须抛售它的债券。而甲骨文创始人埃里森拿公司股票抵押借了 300 多亿美元,股价一跌就会触发强制平仓。
标普给出降级理由时,点的名字是 OpenAI:OpenAI 占了甲骨文 6380 亿美元剩余履约义务的大约一半,它能不能履约,取决于 AI 的风还要继续吹、它的模型还得是第一名。
把这些线头汇到一起:AI 数据中心泡沫、软件行业的清算、史上最烂的一批交易,全都靠巨额杠杆撑着。等着看的是私募信贷和其他投资人,损失可能以百亿美元计。
为什么值得读
AI 叙事的燃料不全是股权融资,很大一部分是债务。一旦评级下调,法律会强制养老基金抛售,而抵押股票借款的创始人会先被追缴保证金——这是普通人养老金里间接持有的风险,不是科技新闻里的数字游戏。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。

