Anthropic 和 OpenAI 一旦上市,就得靠每年至少 500 亿美元的债务撑着,而它们的实际财务只能拿到垃圾级评级。
先说清楚美国国债这件事:财政部每月拍卖十年期国债,利率就是全球借钱的起跑线。
现在这条线在往上走。政府欠了 40 多万亿,光利息就吃掉联邦支出的 14%,还年年新借两万亿;伊朗和乌克兰的战争又把油价和运费顶上去。几件事凑一起,国债利率往上蹿,所有人借钱都变贵。
公司借钱,永远在基准线上加价
一家公司发债,利率等于十年期国债加上一个「风险溢价」。国债涨了,溢价也涨了,两头挨打。
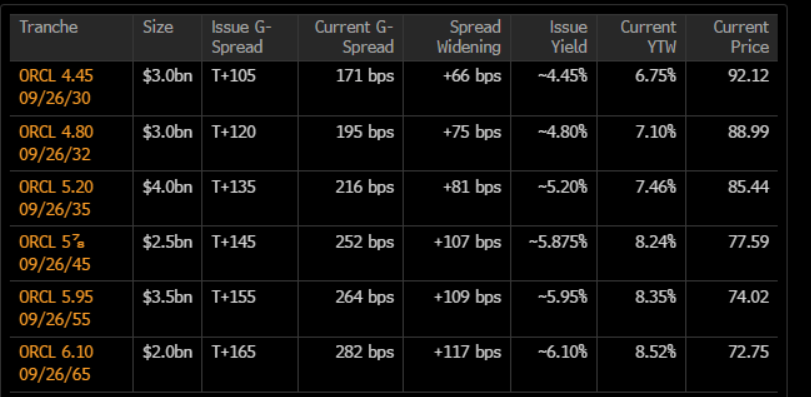
甲骨文就是活例子:去年九月发的那 180 亿美元债券,今天光多付的利息就超过 70 亿。它的债券现在被当成垃圾在交易,收益率逼近高收益指数的 8.2%。
更惨的是 CoreWeave 这类只做 AI 算力的新公司,风险溢价在 6.72% 到 8.82% 之间,最短的四年期债收益率就有 11.53%。
老投资人开始挑食
数据中心的钱越来越难借。《The Information》报道,法国兴业银行、三井住友、三菱日联这些银行正在「变得更挑」。
一个细节很说明问题:Blue Owl 高管第一次和开发商见面,15 分钟就同意投 100 亿美元。这就是尽调的深度。
没有大厂担保的「纯新」数据中心项目,现在要付 9% 到 14% 的利率。而数据中心本来就靠微薄利润活着。
那两家 AI 公司怎么还钱
问题就在这。Anthropic 和 OpenAI 不拥有任何数据中心、芯片,连办公楼都不是自己的,没有抵押物。
OpenAI 2025 年收入之外亏了 209 亿美元,算 EBITDA 口径的利润率是负 160%。这个数字放在评级体系里,直接出局。
要想借到钱,只能靠大厂替它们担保,或者用某种关联的特殊目的实体把客户的合同款打包出去卖。无论哪种,都是绕过评级机构自己写的规则。
别忘了还有 1.3 万亿的账单
Anthropic 手里有 4130 亿美元不可取消的算力合同,OpenAI 到 2030 年至少要花 7500 亿买算力。这些合同的付款义务,在债权人眼里本来就等同于债务。
而英伟达 50% 到 60% 的收入来自大厂,大厂的超高速增长故事又挂在 OpenAI 和 Anthropic 身上。一家出问题,整条链跟着抖。
作者最后借阿波罗首席经济学家的一张图收尾:分析师预期科技行业到 2028 年经营现金流翻倍到 2.4 万亿美元,而买这些服务的客户所在的行业,分析师只预期温和增长。这两个预期不可能同时成立。
你没法用希望支付 1.3 万亿的账单。
为什么值得读
AI 泡沫最危险的不是估值高,而是这轮扩张是靠借来的钱垫起来的。一旦基准利率和风险溢价同时上行,最先撑不住的不是股价,是那些签了不可取消合同、却没有资产可以抵押的公司。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。