摩根士丹利估算,2026 到 2028 年卖出的 GPU 服务器有过半找不到地方插电;芯片卖出去几年,数据中心还没建起来。
英伟达的财报看起来很热闹:卖了多少芯片,赚了多少钱。但有人开始问一个很尴尬的问题——这些芯片,插上电了吗?
仓库里堆着两三千亿美元
富达的宏观主管说,AI 交易已经连续三个多月是「死钱」:代币支出和 GPU 租金都躺平甚至下滑。
摩根士丹利算了一笔账:2026 到 2028 年卖出的 GPU 服务器,可能过半根本找不到地方插电。
再往前推,2022 年以来英伟达的销售额里,大约两千亿到三千亿美元还躺在仓库里,或者插不上电地蹲在数据中心。
杰富瑞说得更直白:缺的不只是电,还有工人、变压器、冷却设备、备用发电机。计划中的产能和真正能盖出来的东西,中间隔着一道鸿沟。
客户只有两家,钱还是他们自己出的
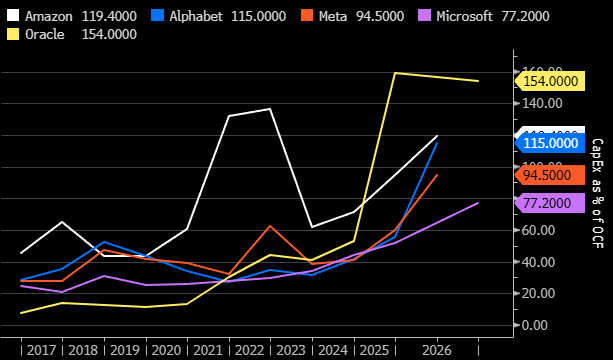
那这些芯片卖给谁了?微软、谷歌、亚马逊、Meta、甲骨文,每家都囤了数百亿美元的 GPU。
新产能一上线,立刻被 OpenAI 或 Anthropic 买走。这两家占了全部 AI 收入和算力需求的七到八成。
更妙的是,过去九个月里,这两家公司拿到了超过 2170 亿美元,绝大部分来自谷歌、亚马逊、微软和英伟达自己。
钱从大厂流向芯片公司,芯片公司流向两家 AI 实验室,实验室再把算力账单付回大厂。转了一圈,看起来像「需求超过供给」。
作者估算,全球真正跟这两家无关的算力需求,大概只有 220 亿美元。
这个循环靠什么撑着
撑着它的是风险投资。AI 创业公司自己不赚钱,只靠融资活着;它们贡献了 OpenAI 和 Anthropic 八成企业收入。
而 OpenAI 和 Anthropic 一年要付的算力账单是上万亿美元级别,前提是数据中心真能盖起来、客户真能付钱。
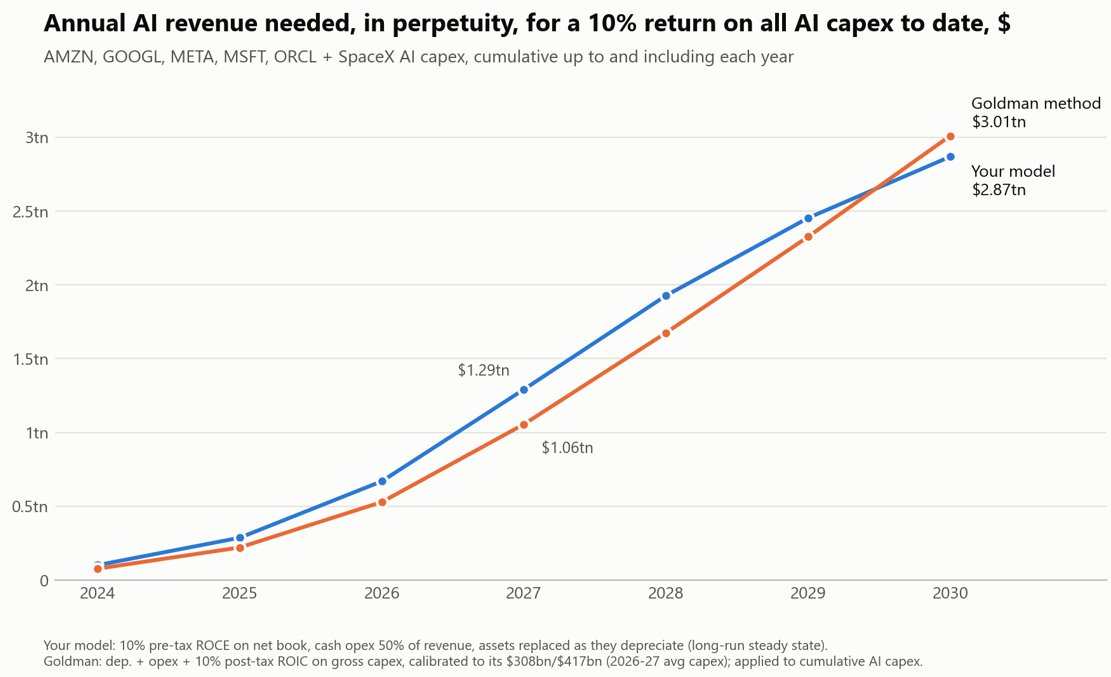
作者算了一笔账:要让大厂的资本开支回本,光 2026 和 2027 两年的投入,就需要每年 3080 亿美元的 AI 收入才能打平,现在差了一千多亿。
而钱越来越贵。甲骨文的债券如果再发一次,利息会多出近 69 亿美元;CoreWeave 的债券收益率可能到 11% 到 13%。
债务越贵,就越要借钱;越借钱,设备越贵;设备越贵,越要借钱。作者管这叫「末日循环」。
一句话:这不是 AI 需求旺盛,是钱在几家公司之间转圈,转得越久,账单越大。
为什么值得读
如果作者是对的,AI 基建不是在满足需求,而是在制造需求的假象——大厂借钱买芯片,芯片喂给两家实验室,实验室再拿融资付租金。这条链条断在哪里,先倒霉的是买了相关债券和股票的普通人。
从全球优质信息源中筛选,几分钟了解当天最值得关注的观点。